Koliko gotovine res potrebujete za prvo stanovanje v 2026
Pri prvem stanovanju ni dovolj gledati le kredita. Kupec potrebuje lastna sredstva, denar za stroške posla in rezervo po vselitvi.
6. 5. 202610 min branja
Nalaganje...

Hrvaška mladim pri prvem domu vrača del davka. Bi morala podoben ukrep uvesti tudi Slovenija?
Nakup prvega stanovanja se za mladega kupca običajno ne zaplete šele pri mesečnem obroku kredita. Težava se začne mnogo prej, pri pologu, lastnih prihrankih, davkih in stroških, ki jih je treba pokriti še pred vselitvijo. Hrvaška je del tega bremena prenesla nase: mladim, ki kupujejo ali gradijo prvi dom in izpolnjujejo zakonske pogoje, vrača plačani davek na promet nepremičnin oziroma polovico plačanega DDV. Ukrep velja za upravičene nakupe po 1. januarju 2025.
To ni več majhen program na papirju. Hrvaška agencija APN je do 18. septembra 2026 prejela 7.630 zahtevkov, odobrila 4.969 vlog in odobrila za 37.612.838 evrov podpor. Povprečna pomoč na odobreno gospodinjstvo je znašala 7.569 evrov, pri vračilu DDV pa kar 14.730 evrov.
Forbes Slovenija je 15. septembra poročal o 4.881 odobrenih zahtevkih in skoraj 37 milijonih evrov podpore. Že tri dni pozneje je hrvaško ministrstvo objavilo nove podatke: APN je do 18. septembra prejel 7.630 zahtevkov in jih obdelal 6.343. Odobrenih je bilo 4.969, 249 prosilcev je moralo dokumentacijo dopolniti, 1.125 vlog pa je bilo zavrnjenih ali umaknjenih.
Od skupnih 37,6 milijona evrov odobrenih podpor je 26,68 milijona evrov odpadlo na vračilo DDV in 10,94 milijona evrov na vračilo davka na promet nepremičnin. Pri DDV je bilo odobrenih 1.811 vlog, pri davku na promet nepremičnin pa 3.158. Povprečna podpora je znašala 14.730 evrov pri DDV in 3.463 evrov pri davku na promet nepremičnin. Povprečna starost prosilcev je bila 32 let, povprečno gospodinjstvo je štelo dve osebi, povprečna kupljena nepremičnina pa je merila 72 kvadratnih metrov.
Za gospodinjstvo, ki je pred nakupom že moralo zbrati več deset tisoč evrov lastnih sredstev, takšno vračilo ni zanemarljivo. Sedem ali petnajst tisoč evrov lahko po nakupu pomeni denar za opremo, obnovo, zmanjšanje dolga ali preprosto finančno rezervo, ki je pri prvem stanovanju pogosto prva stvar, ki izgine.
Osnovno pravilo je razumljivo. Hrvaški državljan, mlajši od 45 let, ki rešuje svoje stanovanjsko vprašanje in nima oziroma praviloma ni imel druge ustrezne stanovanjske nepremičnine, lahko pod pogoji zakona zahteva vračilo davka za prvi dom. Na naslovu kupljene nepremičnine mora imeti prijavljeno prebivališče in tam dejansko živeti, zahtevek pa mora vložiti v 24 mesecih od pridobitve lastninske pravice.
Pri rabljenih nepremičninah je pomemben hrvaški davek na promet nepremičnin. Ta znaša tri odstotke tržne vrednosti, davčni zavezanec pa je pri običajnem nakupu pridobitelj oziroma kupec. Če gre za upravičen prvi dom, je mogoče plačani davek dobiti povrnjen v okviru zakonskih omejitev. Pri nakupu, kjer je obračunan DDV, zakon omogoča podporo v višini 50 odstotkov plačanega DDV, vendar največ do predpisane osnove.
Država pri tem ne subvencionira poljubno velikega ali dragega stanovanja. Za eno osebo se pri izračunu priznava do 50 kvadratnih metrov, za dve do 65, za tri do 80, za štiri do 90, nato pa se meja postopoma zvišuje do 120 kvadratnih metrov za gospodinjstva s sedmimi ali več člani. Pri enodružinskih hišah so priznane površine za izračun osnove 50 odstotkov večje.
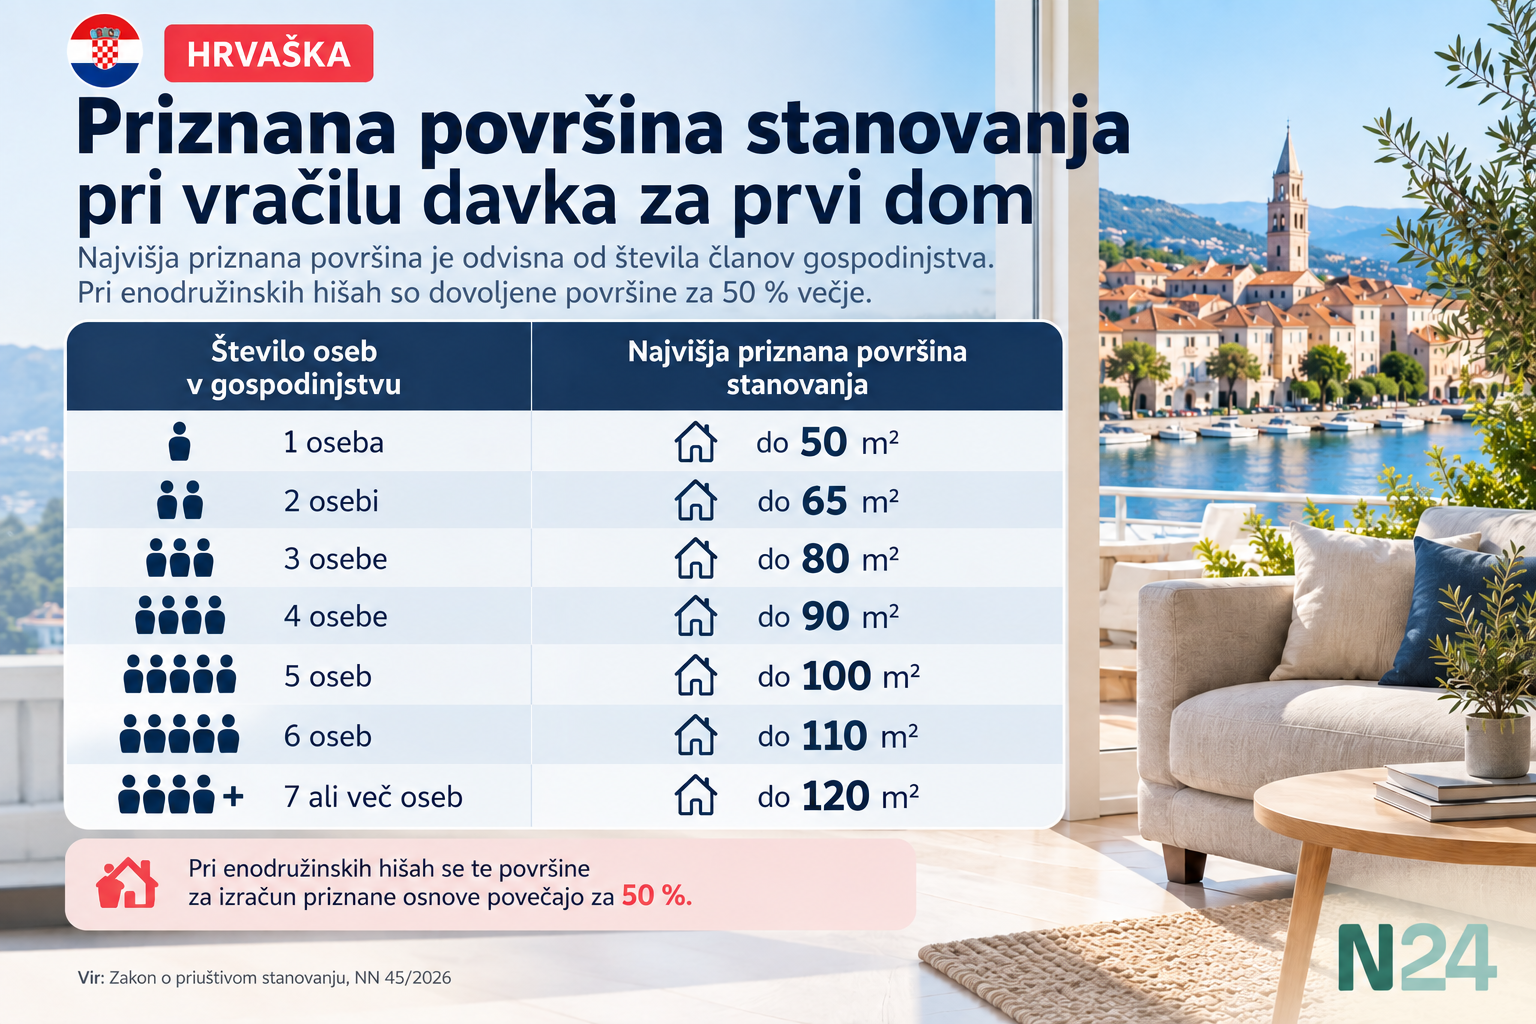
Hrvaška pri vračilu davka za prvi dom priznano površino stanovanja določa glede na število članov gospodinjstva.
Zakon o priuštivom stanovanju, NN 45/2026 / grafika: media.n24.si
Pomembna je tudi cena. Kupljena nepremičnina ne sme preseči zakonsko določenega cenovnega praga glede na povprečno lokalno ceno, pri čemer je zgornja toleranca 50 odstotkov nad referenčno vrednostjo. Ta omejitev ni zgolj formalnost: do 18. septembra je bilo 315 zahtevkov zavrnjenih prav zato, ker je bila cena nepremičnine previsoka.
Pomoč ima še eno pomembno varovalko. Če upravičenec v petih letih nepremičnino proda, odda v najem, odjavi prebivališče ali v njej preneha živeti, mora prejeto podporo praviloma vrniti skupaj z zamudnimi obrestmi. Zakon določa izjeme za nekatere izredne življenjske okoliščine.
Ilustrativen primer: mlad par kupi rabljeno stanovanje za 180.000 evrov. Če je davčna osnova enaka tej vrednosti, bi triodstotni davek na promet nepremičnin znašal 5.400 evrov. Če izpolnjujeta vse pogoje in je stanovanje znotraj dovoljenih cenovnih in površinskih omejitev, lahko država ta upravičeni davek povrne.
V Sloveniji trenutno ni primerljive splošne nacionalne sheme, po kateri bi mladi kupec prvega doma dobil povrnjen davek na promet nepremičnin ali del DDV. Tudi sama davčna ureditev je drugačna. Davek na promet nepremičnin znaša dva odstotka, vendar je davčni zavezanec praviloma prodajalec; kupec lahko plačilo prevzame, če se stranki tako dogovorita v pogodbi.
Slovenija ima namesto tega Stanovanjsko jamstveno shemo za mlade, ki rešuje drugačen problem. Namenjena je mladim do 38 let, ki prvič rešujejo stanovanjsko vprašanje, in predvideva kredit z državnim jamstvom do 200.000 evrov ter z ročnostjo do 30 let. Država torej kupcu ne nakaže nepovratne pomoči in ne vrne davka, ampak banki zagotavlja jamstvo za kredit.
Težava je, da shema septembra 2026 ni aktivna. SID banka navaja, da na zadnje povabilo bankam januarja 2026 ni prejela niti ene ponudbe za dodelitev jamstvene kvote. To je pomemben kontrast: slovenski zakon predvideva 300 milijonov evrov letne jamstvene kvote do leta 2032, vendar brez sodelujočih bank potencialni upravičenec tega instrumenta trenutno ne more uporabiti.

Primerjava hrvaškega vračila davka za prvi dom s slovensko stanovanjsko jamstveno shemo za mlade.
rimerjava zato ni povsem ena proti ena. Hrvaška mlademu kupcu po izpolnitvi pogojev vrača dejanski denar, slovenski instrument pa naj bi mu olajšal dostop do financiranja. Poleg tega je pri nas davek na promet nepremičnin praviloma obveznost prodajalca, zato hrvaškega sistema ne bi bilo mogoče preprosto prenesti v slovensko zakonodajo z enim popravkom davčnega zakona.
Slovenski prvi kupec ima pogosto težavo, ki jo državno jamstvo samo po sebi ne odpravi: zbrati mora dovolj lastnega kapitala, še preden banka nakaže kredit. Pri stanovanju za 250.000 evrov samo 20-odstotni lastni vložek pomeni 50.000 evrov, nato pa pridejo še stroški postopka, cenitve, financiranja, morebitne obnove, opreme in smiselna varnostna rezerva.
Na media.n24.si smo v analizi Koliko gotovine res potrebujete za prvo stanovanje v 2026 ocenili, da lahko kupec pri običajnem financiranju hitro potrebuje približno 25 do 35 odstotkov kupnine v gotovini oziroma hitro dostopnih sredstvih. To ni univerzalno bančno pravilo, ampak praktičen seštevek pologa, stroškov posla in rezerve.
Prav začetni kapital je ena največjih ovir za prve kupce. Čeprav se pogosto govori o mesečnem obroku in kreditni sposobnosti, lahko kupec kredit zmore odplačevati, a do njega sploh ne pride, ker nima dovolj lastnih sredstev za začetek nakupa. To smo podrobneje analizirali tudi v članku Polog za stanovanje: zakaj 20 % ustavi veliko kupcev.
Hrvaško vračilo davka te težave sicer ne odpravi v celoti, saj denar pride šele po nakupu in plačilu davka. Kupcu pa po zaključeni transakciji vrne del likvidnosti, kar je drugačen pristop od slovenskega jamstva banki.
Na ravni posamezne družine je učinek precej enostaven: če po nakupu dobi nazaj 5.000, 10.000 ali 15.000 evrov, ima po transakciji več finančnega prostora. Na ravni celotnega trga pa je vprašanje težje. Če država poveča kupno moč kupcev, ponudba stanovanj pa ostane omejena, se lahko del dodatnega denarja sčasoma prelije v višje prodajne cene.
To tveganje je za Slovenijo pomembno, ker OECD slovenski stanovanjski trg opisuje kot kombinacijo močnega povpraševanja in nezadostne ponudbe. Med težavami izpostavlja omejeno stanovanjsko gradnjo, dolgotrajne prostorske in dovoljevalne postopke ter razmeroma omejen najemni trg, pri čemer so posledice posebej opazne pri mladih in ljudeh, ki želijo vstopiti na trg.
To pomeni, da neposredna pomoč kupcem in povečanje ponudbe stanovanj rešujeta dva različna problema. Prva zmanjša strošek konkretnega gospodinjstva, druga vpliva na osnovno razmerje med ponudbo in povpraševanjem. Kakršenkoli podoben slovenski model bi bilo zato smiselno presojati tudi po tem, koliko pomoči dejansko ostane kupcu in koliko bi se je lahko skozi višje cene preneslo na prodajalce.
Po drugi strani hrvaške številke kažejo prednost preprostega in vidnega ukrepa. Do 18. septembra je bilo odobrenih skoraj pet tisoč vlog, povprečna pomoč pa je presegla 7.500 evrov. V Sloveniji imamo zakonsko jamstveno shemo z veliko nominalno kvoto, vendar je brez sodelujočih bank trenutno ni mogoče koristiti.
Hrvaški sistem sam po sebi ne rešuje stanovanjskega vprašanja. Ne zgradi novega stanovanja, ne zagotovi pologa in ne prepreči rasti cen. Mlademu gospodinjstvu pa lahko po nakupu vrne konkreten znesek, ki se pri novogradnjah v povprečju meri že v petmestnih številkah.
Slovenija je ubrala drugačno pot in pomoč mladim povezala predvsem z dostopom do kredita. Toda trenutna neaktivnost jamstvene sheme odpira vprašanje, ali obstoječi instrument v praksi dosega ljudi, ki jim je bil namenjen. Hrvaški podatki pri tem ponujajo uporaben primer, kako je mogoče pomoč vezati neposredno na prvi dom, jo omejiti glede na starost, velikost in ceno nepremičnine ter hkrati zahtevati, da upravičenec v njej dejansko živi.
Vprašanje za Slovenijo zato ni samo, ali bi morali mladim vračati davek. Bistveno širše je: kateri ukrep lahko prvemu kupcu dejansko zmanjša finančno oviro, ne da bi dodatna kupna moč predvsem pospešila rast cen?
Hrvaška je izbrala en model. Slovenska ureditev je drugačna. Rezultati obeh pristopov pa dajejo dovolj konkretnih podatkov, da je primerjava vredna resne razprave.
Hrvaški ukrep ni čudežna rešitev stanovanjskega vprašanja. Ne gradi stanovanj in ne znižuje samodejno njihovih cen. Lahko pa mlademu gospodinjstvu po nakupu vrne več tisoč evrov denarja, ki ga je moralo pred tem nameniti davkom.
In predvsem: ukrep se uporablja.
Skoraj pet tisoč odobrenih vlog in več kot 37,6 milijona evrov odobrenih podpor v dobrem letu kaže, da ne gre za ukrep, ki bi obstajal samo na papirju.
V Sloveniji primerljive nacionalne davčne pomoči prvemu kupcu trenutno ni. Obstaja državna jamstvena shema, vendar je septembra 2026 neaktivna, ker se na zadnje povabilo ni prijavila nobena banka.
Zato hrvaški primer odpira legitimno vprašanje tudi za slovensko stanovanjsko politiko: bi bilo mogoče del bremena prvega nakupa mladim zmanjšati neposredneje, hkrati pa preprečiti, da bi pomoč samo dodatno dvignila cene stanovanj?
Odgovor verjetno ni en sam ukrep. Toda primer sosednje države daje Sloveniji precej konkretne podatke, na podlagi katerih je mogoče o tem vprašanju razpravljati.
Ministrstvo za prostorsko ureditev, gradbeništvo in državno premoženje Republike Hrvaške
Uradni podatki z dne 18. septembra 2026 o številu vlog, odobrenih podporah in povprečnih zneskih pomoči. Uradna objava ministrstva
Narodne novine, Zakon o priuštivom stanovanju, NN 45/2026
Pravna podlaga za starostno mejo, površinske in cenovne omejitve, višino podpore ter pogoje vračila. Zakon o priuštivom stanovanju
Vlada Republike Hrvaške, gov.hr
Pogoji in praktična pojasnila glede vračila davka mladim pri prvem domu. Povrat poreza mladima za kupnju prve stambene nekretnine
Narodne novine, Zakon o priuštivom stanovanju, NN 45/2026
Pravna podlaga za pogoje, starostno mejo, dovoljeno površino, cenovne omejitve ter višino vračila davka in DDV.
Finančna uprava Republike Slovenije in PISRS
Slovenska ureditev davka na promet nepremičnin, dvoodstotna davčna stopnja in določitev prodajalca kot davčnega zavezanca.
OECD
Analize dostopnosti stanovanj, omejene ponudbe in stanovanjskega trga v Sloveniji.
Forbes Slovenija, 15. september 2026
Izhodiščna objava o hrvaškem ukrepu. Statistične podatke v tem članku smo posodobili z uradnimi podatki hrvaškega ministrstva z dne 18. septembra 2026.
Odkrijte dodatne zanimive vsebine.
Pri prvem stanovanju ni dovolj gledati le kredita. Kupec potrebuje lastna sredstva, denar za stroške posla in rezervo po vselitvi.

20 % pologa je za številne mlade kupce največja ovira pri nakupu stanovanja. Poglejte, koliko denarja potrebujete pri cenah 150.000, 250.000 in 350.000 evrov.

Slovenski stanovanjski krediti so bili leta dražji od nemških. Danes je smer obrnjena. Zakaj so naše banke pocenile denar hitreje?
Odgovori na najpogostejša vprašanja o tej temi.
Uredništvo N24 pripravlja vsak članek v skladu s strogimi kakovostnimi smernicami in se pri tem opira na zanesljive vire. Naši uredniki in urednice imajo visoko raven znanja o nepremičninah in vas kot strokovnjaki obveščajo z informativnimi in zaupanja vrednimi vsebinami. Naše vsebine nenehno izboljšujemo in optimiziramo ter se trudimo, da so čim bolj prijazne bralcu.
To besedilo je zgolj informativne narave in ne nadomeščata pravnega nasveta. Priporočamo, da se za konkretne nasvete obrnete na pravnika, specializiranega za nepremičninsko pravo.
Prejmite nove članke in video vsebine direktno na svoj e-poštni naslov.